Отчёт о прибылях и убытках: как устроен, как составить и как читать
Отчёт о прибылях и убытках (ОПиУ; в бухгалтерии его называют отчётом о финансовых результатах, форма № 2) показывает, сколько бизнес заработал за период. Из выручки вычитают себестоимость, затем остальные расходы и налог, а остаток называют чистой прибылью. Считают по начислению и без НДС, поэтому прибыль в отчёте не совпадает с деньгами на счёте. Организации сдают форму в налоговую раз в год1, а для себя ОПиУ собирают каждый месяц.
- ОПиУ сводит доходы и расходы за период и показывает прибыль или убыток
- Отчёт читается сверху вниз: выручка, валовая прибыль, прибыль от продаж, чистая прибыль
- Для себя считай по начислению, а налог на УСН — по поступлению денег
- Составляй управленческий ОПиУ каждый месяц, начиная со справочника статей
- Смотри рентабельность на каждом уровне, доли строк и динамику
- ИП бухгалтерскую отчётность не сдаёт, организации сдают её до 31 марта
Что такое отчёт о прибылях и убытках и кому он нужен
ОПиУ сводит доходы с расходами за период от месяца до года и показывает его результат. Его ещё называют бюджетом доходов и расходов, а в бухгалтерии формой № 2: с отчётности за 2012 год она носит название «Отчёт о финансовых результатах», а до этого называлась «Отчёт о прибылях и убытках»2.
Отчёт бывает двух видов. Бухгалтерскую форму организации сдают раз в год. Её утвердил приказ Минфина № 66н, код формы по ОКУД 07100023. Приказ утратил силу с 1 января 2025 года, и начиная с отчётности за 2025 год действует ФСБУ 4/20234. Управленческий ОПиУ ты составляешь для себя каждый месяц, со своими статьями. ИП, который ведёт налоговый учёт доходов и расходов, вправе не вести бухгалтерский учёт и форму № 2 не сдаёт5. Управленческий отчёт ему всё равно нужен: по нему видно, на чём бизнес теряет деньги.
Кто читает отчёт и что по нему решает:
- По отчёту владелец видит, где сократить расходы и не пора ли поднять цену.
- Банк по прибыли от продаж решает, выдать ли кредит.
- Инвестор сравнивает рентабельность с другими вложениями и решает, входить ли в долю.
- Налоговая получает от организации годовую форму; про сроки и штрафы — ниже.
Плановый ОПиУ на первый год входит в финансовый раздел бизнес-плана.
Как устроен отчёт от выручки до чистой прибыли
Отчёт читается сверху вниз. Из выручки по очереди вычитают группы расходов, и после каждой группы стоит промежуточная прибыль. Коды строк в форме такие6, выручку в ней показывают за минусом НДС и акцизов7.
| Код | Строка | Как считается |
|---|---|---|
| 2110 | Выручка | продажи периода без НДС и акцизов |
| 2120 | Себестоимость продаж | затраты на проданные товары и услуги |
| 2100 | Валовая прибыль | 2110 − 2120 |
| 2210 | Коммерческие расходы | реклама, упаковка, доставка покупателю |
| 2220 | Управленческие расходы | аренда офиса, бухгалтерия, зарплата управления |
| 2200 | Прибыль от продаж | 2100 − 2210 − 2220 |
| 2300 | Прибыль до налогообложения | 2200 + проценты к получению − проценты к уплате + доходы от участия + прочие доходы − прочие расходы |
| 2400 | Чистая прибыль | 2300 − налог на прибыль с поправкой на отложенный налог |
Себестоимость продаж включает затраты только на проданные товары. Партия, которая лежит на складе, в строку 2120 не попадает, пока её не продали. Выручку признают по отгрузке товара или сдаче услуги, день оплаты на неё не влияет.
Три правила, без которых цифры врут
- Считай по начислению. Доход и расход относят к месяцу отгрузки товара или оказания услуги. Покупатель внёс предоплату в сентябре и получит комплект в октябре: деньги на счёте появились в сентябре, выручка будет в октябре.
- Убирай НДС из выручки. Основная ставка НДС с 1 января 2026 года составляет 22 %8, и плательщик вычитает этот налог из каждой продажи. На УСН без НДС вычитать нечего. Освобождение в 2026 году действует, только если доход за 2025 год не превысил 20 млн ₽9; после порога выручку в отчёте показывай без налога.
- Тело кредита и покупку оборудования в отчёт не пускай, дивиденды тоже. Эти суммы меняют деньги на счёте и баланс, результат периода от них не меняется. В ОПиУ они придут позже и по частям: проценты по кредиту и амортизация оборудования каждый месяц.
Налог на УСН считают кассовым методом, доход признают в день поступления денег10. Поэтому книга учёта и управленческий ОПиУ за один месяц расходятся на сумму предоплат и отсрочек. Сколько платит ИП, описано в статье про налог и взносы ИП на старте.
Как составить ОПиУ для своего бизнеса за шесть шагов
- Выбери период. Для себя удобен календарный месяц, годовую форму организация собирает отдельно.
- Составь список статей. У каждой статьи четыре поля: название, группа, источник цифры и состав. Группы такие: себестоимость, коммерческие, управленческие и прочие расходы. Источником служат выписка банка, накладные, табель. Отдельную статью «прочие расходы» не заводи: туда уйдёт всё неразнесённое, и месяцы перестанут сравниваться.
- Посчитай выручку по отгрузкам месяца. Если платишь НДС, вычти его.
- Посчитай себестоимость проданного: закупочная цена ушедших покупателю единиц плюс их доставка от поставщика.
- Раздели остальные расходы. Реклама, упаковка, доставка покупателю и комиссии площадок идут в коммерческие. Аренда офиса, бухгалтер, связь и зарплата управляющего идут в управленческие.
- Затем учти проценты и прочие доходы с расходами, а в конце — налог. Собери каскад и сравни каждую строку с прошлым месяцем.
Структуру статей и формулы каскада бери из шаблона юнит-экономики и финмодели.
 Составь ОПиУ для своего бизнеса с Fox
Как читать отчёт по рентабельности, долям строк и динамике
Рентабельность показывает, какая доля выручки остаётся на каждом уровне каскада.
| Показатель | Формула | Что показывает |
|---|---|---|
| Валовая рентабельность | валовая прибыль ÷ выручка × 100 % | остаток с рубля после себестоимости |
| Рентабельность продаж | прибыль от продаж ÷ выручка × 100 % | остаток после расходов на продажи и управление |
| Чистая рентабельность | чистая прибыль ÷ выручка × 100 % | остаток после процентов, прочих статей и налога |
| Прибыль до процентов, налогов и амортизации | прибыль до налогообложения + проценты к уплате + амортизация | сколько приносит работа без учёта кредита и износа |
Строки «прибыль до процентов, налогов и амортизации» в форме нет, амортизацию берёшь из учёта основных средств. В прибыли от продаж амортизация уже вычтена.
Вертикальный анализ считает долю строки в выручке: строку делят на выручку и переводят результат в проценты. Так видно, что реклама забирает растущую часть продаж. Горизонтальный анализ сравнивает строку с прошлым периодом: разницу между периодами делят на значение прошлого периода и переводят результат в проценты. Если выручка выросла, а прибыль от продаж упала, ищи строку, которая росла быстрее выручки.
Низкая валовая рентабельность указывает на цену или закупку, разбор в статье как определить цену. Если прибыль от продаж ниже нуля, посчитай точку безубыточности, то есть объём продаж, при котором расходы покрыты.
Разбери свой отчёт с FoxПример на проверке идеи «Шоурум и интернет-магазин постельного белья из Иваново в Казани»
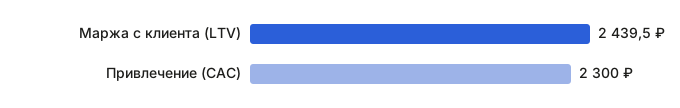
Проверка идеи «Шоурум и интернет-магазин постельного белья из Иваново в Казани»пр описывает ИП на УСН без НДС, поэтому вычитать налог из выручки не нужно. В примере проверка опиралась на 17 поисковых запросовпр и 27 источниковпр. Юнитом служит один клиент. Вводные в примере по нашей методике: средний чек 2 439,5 ₽пр, 0,5 заказа в месяцпр, срок жизни клиента 8 месяцевпр, маржа 25 %пр, стоимость привлечения клиента (CAC) 2 300 ₽пр. Маржа здесь означает долю цены, которая остаётся после переменных расходов на заказ.
| Строка | Расчёт | Сумма в примере |
|---|---|---|
| Выручка за срок жизни клиента | 2 439,5 ₽пр × (0,5пр × 8пр = 4 заказа) | 9 758 ₽ |
| Переменные расходы | 75 % выручки при марже 25 %пр | 7 318,5 ₽ |
| Маржинальный доход, он же LTV | 9 758 − 7 318,5 | 2 439,5 ₽пр |
| Привлечение клиента (коммерческие расходы) | CAC | 2 300 ₽пр |
| Остаётся до аренды и зарплаты | 2 439,5 − 2 300 | 139,5 ₽ |
Строка коммерческих расходов забирает почти весь маржинальный доход. В примере на аренду шоурума и зарплату остаётся 139,5 ₽прпр с клиента за весь срок его жизни. Первый заказ в примере даёт 610 ₽ маржинального дохода (2 439,5 × 0,25)прпр и после затрат на привлечение уходит в минус на 1 690 ₽ (610 − 2 300)пр. Окупаемость в примере составляет 7,5 месяцапр: 2 300 ÷ (2 439,5 × 0,5 × 0,25) = 2 300 ÷ 304,9. LTV к CAC в примере равно 1,06пр, это 2 439,5 ÷ 2 300.
Постоянных расходов в расчёте нет, у модели нет поля для аренды шоурума и зарплаты. В примере по нашей методике порог равен 139,5 ₽ на одного клиента: если их приходится больше, отчёт за срок жизни клиента уходит в убыток.
В примере проверка ставит идее вердикт «Можно, но с оговорками»пр и 51 баллпр. Среди рисков она называет юнит-экономику, которая по нормам категории не сходитсяпр. Ещё один риск касается строки выручки: спрос в Казани не измерен, данных о поисковых запросах по этому рынку в проверке нетпр. Выручка планового ОПиУ держится на спросе, который никто не посчитал, поэтому до плана проверь спрос до запуска. Остальные угрозы разобраны в статье про риски бизнеса до запуска.
Свои цифры подставь в калькулятор юнит-экономики. Формулы LTV и CAC подробно описаны в статье юнит-экономика простыми словами.
 Посчитай юнит-экономику с Fox
ОПиУ, баланс и движение денег
ОПиУ показывает результат за период. Баланс показывает имущество и долги на конкретную дату. Отчёт о движении денежных средств показывает приток и отток денег за период. Кредит на покупку оборудования проходит через все три отчёта по-разному.
| Отчёт | Что показывает | Кредит на оборудование |
|---|---|---|
| ОПиУ | доходы и расходы за период | проценты и амортизация по месяцам |
| Баланс | имущество и долги на дату | оборудование в активах, долг в обязательствах |
| Движение денежных средств | поступления и выплаты за период | кредит пришёл, оплата оборудования ушла, потом платежи по долгу |
Плановые версии всех трёх отчётов на год вперёд связывает финансовая модель проекта.
Сроки сдачи и штрафы
Организации сдают годовую бухгалтерскую отчётность в налоговую не позднее 31 марта следующего года и только в электронном виде1. ИП бухгалтерскую отчётность не сдаёт5.
За непредставление отчётности в государственный информационный ресурс бухгалтерской отчётности организацию штрафуют на сумму от 3 000 до 5 000 ₽, должностное лицо от 300 до 500 ₽ по статье 19.7 КоАП11. За грубое нарушение требований к бухучёту, в том числе за существенное искажение показателя, должностному лицу грозит штраф. Повторное нарушение обойдётся в сумму от 10 000 до 20 000 ₽ или дисквалификацию на срок от одного до двух лет по статье 15.11 КоАП12.
Проверь отчёт перед выводами
- Выручка признана по отгрузкам месяца, предоплат в ней нет.
- НДС из выручки вычтен, если ты его платишь.
- В себестоимости только проданный товар, остатки склада в неё не вошли.
- Тела кредита и покупки оборудования в отчёте нет, дивидендов тоже.
- Коммерческие и управленческие расходы разнесены по статьям, «прочих» без расшифровки нет.
Бесплатная проверка посчитает маржу, окупаемость и CAC твоей идеи по рыночным цифрам: Проверить идею бесплатно.
Частые вопросы
Чем отчёт о прибылях и убытках отличается от отчёта о финансовых результатах?
По сути это одна форма № 2. Начиная с отчётности за 2012 год её называют отчётом о финансовых результатах, состав показателей при переименовании сохранился2. В управленческом учёте за отчётом осталось название ОПиУ.
Нужно ли ИП составлять и сдавать отчёт о прибылях и убытках?
Сдавать не нужно: ИП, который ведёт налоговый учёт доходов и расходов, освобождён от бухгалтерского учёта и отчётности5. Управленческий ОПиУ для себя показывает, окупает ли маржа привлечение клиентов. Расчёт на одного клиента описан в статье про юнит-экономику.
Почему прибыль в отчёте есть, а денег на счёте нет?
ОПиУ считает по начислению. Деньги лежат в непроданных остатках склада и в долгах покупателей с отсрочкой или ушли на тело кредита и оборудование. Ни одна из этих сумм в отчёт не попадает.
Чем отчёт о прибылях и убытках отличается от баланса?
ОПиУ показывает результат за период: доходы минус расходы. Баланс показывает на дату имущество и источники, за счёт которых оно куплено: долги и капитал. Чистая прибыль из ОПиУ увеличивает нераспределённую прибыль в балансе.
Какой штраф за ошибку или несдачу отчёта?
Как часто составлять ОПиУ для себя?
Каждый месяц, по начислению, в первые дни следующего месяца. Годовую форму для налоговой организация собирает отдельно и сдаёт до 31 марта1.
Источники
- nalog.gov.ru, 24.02.2026
- audit-it.ru, 03.11.2025
- consultant.ru, 02.07.2010
- minfin.gov.ru, 26.03.2024
- consultant.ru, 06.08.2025
- ru.wikipedia.org, 03.02.2005
- base.garant.ru, 14.10.2026
- nalog.gov.ru, 21.01.2026
- nalog.gov.ru, 09.09.2026
- consultant.ru, 19.12.2023
- klerk.ru, 04.08.2026
- base.garant.ru, 13.10.2026
Проверь свою идею бесплатно
Опиши идею, и проверка соберёт спрос, конкурентов, жалобы покупателей и цены с источниками.